


Допрос свидетеля в рамках выездной проверки: как избежать признания сделок фиктивными
Клиент: руководитель компании, вызванный на допрос в качестве свидетеля в рамках выездной налоговой проверки
Проблема
Пройти допрос свидетеля в налоговой без риска для сделок бизнеса
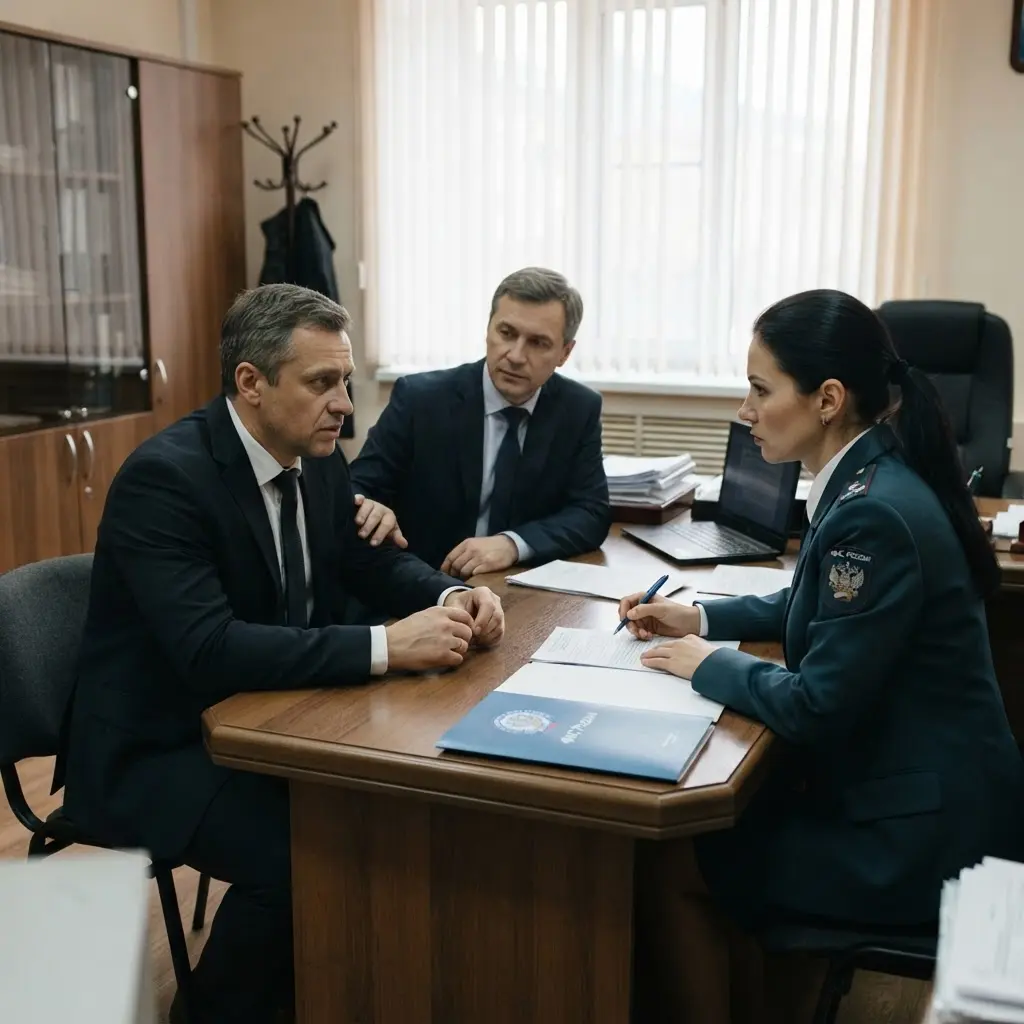
Руководителя компании вызвали на допрос в качестве свидетеля по ст. 90 НК РФ в рамках выездной налоговой проверки. Инспекция рассчитывала получить показания, которые позволили бы поставить под сомнение реальность сделок с контрагентами и признать их фиктивными.
Клиент обратился за сопровождением на допросе, чтобы пройти процедуру без рисков доначислений для бизнеса.
Основания для претензий налогового органа
Почему допрос свидетеля — один из самых рискованных инструментов налоговой проверки
Вызов на допрос свидетеля по ст. 90 НК РФ формально касается конкретного лица, но фактически инспекция использует показания как доказательство по всей выездной проверке: любая неточная формулировка, оговорка или «додуманная» деталь может попасть в протокол допроса и позже стать основанием для претензий и доначислений по сделкам.
Ключевые правовые основания, которые учитывались при подготовке к допросу:
Именно эти основания формируют главный риск: даже добросовестный свидетель без подготовки может неосознанно дать инспекции повод усомниться в реальности сделок и инициировать доначисления. Поэтому задачей было не «уйти от допроса», а грамотно пройти его — выстроить безопасную линию показаний, проконтролировать процедуру и не допустить искажений в протоколе.
Ход работы
Как мы готовили клиента к допросу свидетеля
Проанализировали контекст выездной налоговой проверки.
Выявили ключевые эпизоды и контрагентов, на которых фокусируется инспекция — это позволило спрогнозировать вероятные вопросы и корректные формулировки ответов.
Смоделировали допрос.
Отработали типовые вопросы инспектора и правильные формулировки ответов, потренировали спокойный и чёткий стиль изложения — без импровизации и «додумывания» деталей.
Собрали доказательную базу.
Подготовили документы (выписки из ЕГРЮЛ, деловую переписку, акты, накладные и др.), чтобы клиент мог опираться на них при ответах, а не полагаться на память.
Обеспечили представление интересов в налоговой инспекции на самом допросе.
Проверили законность оснований вызова, пресекали давление и наводящие вопросы со стороны инспектора, следили за корректной фиксацией ответов в протоколе допроса.
Проверили протокол допроса.
Внесли и зафиксировали замечания, исключив формулировки, которые могли быть использованы против клиента в дальнейшем.
Как отвечать на допросе в налоговой: можно и нельзя
Можно:
Нельзя:
Результат
Претензии по спорным сделкам не последовали
По итогам допроса свидетеля в рамках выездной налоговой проверки:
Хотите защитить свой бизнес от налоговых рисков?

 +7 (968) 934-88-92
 info@pravx.ru